
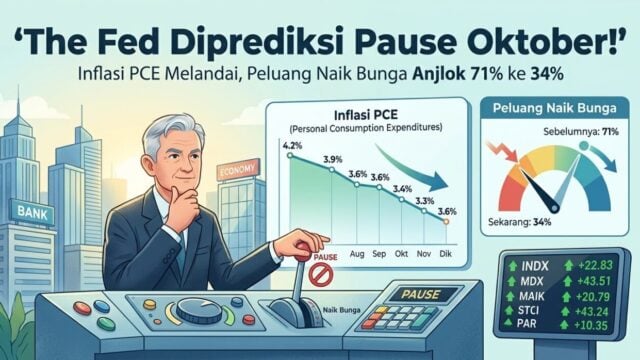
WASHINGTON, JOURNALARTA.COM — Federal Reserve (The Fed) diprediksi kuat akan menahan suku bunga pada pertemuan Komite Pasar Terbuka Federal (FOMC) 27-28 Oktober 2026. Data inflasi Personal Consumption Expenditures (PCE) Agustus 2026 yang melandai di bawah ekspektasi, serta pernyataan sejumlah pejabat The Fed, menjadi pemicu utama merosotnya ekspektasi kenaikan suku bunga.
Peluang kenaikan suku bunga pada Oktober kini hanya berkisar 34-38%, anjlok drastis dari 71% seminggu sebelumnya. Namun, pasar masih memperkirakan kenaikan suku bunga pada Desember 2026.
Inflasi PCE Melandai, Ekspektasi Naik Bunga Menciut
Data terbaru dari Bureau of Economic Analysis (BEA) pada 30 September menunjukkan, indeks PCE tahunan Agustus 2026 berada di 3,4%, tidak berubah dari revisi Juli. Angka ini lebih rendah dari ekspektasi ekonom yang sebesar 3,7%.
Angka lebih melegakan datang dari Core PCE, ukuran inflasi favorit The Fed yang tidak termasuk harga makanan dan energi. Secara bulanan (MoM), Core PCE hanya naik 0,2%, di bawah perkiraan 0,37%. Meskipun Core PCE tahunan masih 2,7%, tetap di atas target 2% The Fed, tren penurunannya memberikan sedikit kelegaan bagi pasar.
Sal Guatieri, ekonom dari BMO, menyoroti penurunan persentase komponen PCE yang naik di atas 3%, dari 54% menjadi 51%. Meski demikian, ia menekankan bahwa angka tersebut masih jauh di atas tingkat normal, mengindikasikan bahwa The Fed masih memerlukan pengetatan lebih lanjut.
Sinyal ‘No Urgency’ dari Pejabat The Fed
Presiden Federal Reserve New York John Williams, yang juga Wakil Ketua FOMC dan pemegang suara permanen, memberikan sinyal kunci. Dalam pidatonya di Buffalo pada 30 September, Williams menyatakan bahwa “dengan tindakan kebijakan yang kami ambil pada pertemuan September, tidak ada kebutuhan mendesak, dan kami punya waktu untuk mengumpulkan informasi lebih banyak.” Namun, ia juga menambahkan bahwa inflasi 3,7% masih terlalu tinggi dan “satu kali kenaikan lagi mungkin tepat akhir tahun ini,” mengisyaratkan jeda di Oktober dan kenaikan pada Desember.
Wakil Ketua The Fed Philip Jefferson, berbicara pada 1 Oktober di University of Virginia, juga mengindikasikan kehati-hatian. Ia menyatakan bahwa penyesuaian di masa depan harus ditentukan melalui pemeriksaan tren yang cermat, dan bahwa penilaian kolektif memerlukan lebih banyak waktu. Sinyal dari dua pejabat berpengaruh ini memperkuat pandangan pasar tentang jeda suku bunga.
Di sisi lain, Gubernur The Fed Michael Barr menunjukkan pandangan yang lebih hawkish. Ia mencatat bahwa hanya 2 dari 20 bulan terakhir Core PCE yang sesuai target 2%. Barr belum melihat tren jelas menuju target 2% secara tepat waktu, sehingga penyesuaian kebijakan lebih lanjut kemungkinan dibutuhkan. Barr juga mewaspadai pengeluaran AI dan energi yang berpotensi menahan inflasi.
Peluang Kenaikan Suku Bunga Anjlok
Menurut CME FedWatch Tool, peluang kenaikan suku bunga The Fed pada Oktober telah turun drastis:
- Seminggu lalu: 71%
- Setelah pidato Williams (30 September): 54% → 50%
- Setelah data PCE (1 Oktober): 34-38%
Sementara itu, Polymarket menunjukkan taruhan 33,5% untuk kenaikan. Goldman Sachs bahkan merevisi perkiraan kenaikan suku bunga mereka ke Desember, bukan Oktober. Meskipun jeda di Oktober semakin mungkin, pasar masih memprediksi kenaikan suku bunga pada Desember secara hampir 100%.
Ekonomi AS Panas, Yield Obligasi Tetap Tinggi
Meski ada sinyal jeda, ekonomi AS menunjukkan kekuatan yang dapat memicu kekhawatiran inflasi kembali. Produk Domestik Bruto (PDB) kuartal kedua AS direvisi naik tajam dari 1,5% menjadi 2,2%, didorong oleh lonjakan belanja konsumen sebesar 4,6%.
Data ketenagakerjaan juga menunjukkan kekuatan. Laporan ADP Employment September mencatat penambahan 90 ribu pekerjaan, di atas ekspektasi 70 ribu. Klaim pengangguran juga turun ke 197 ribu, level terendah dalam 10 minggu. Pasar tenaga kerja yang ketat ini menjadi salah satu alasan The Fed tetap waspada terhadap potensi inflasi.
Ancaman terbesar bagi pasar global tetap pada tingkat yield Treasury AS yang tinggi. Yield Treasury 10 tahun berada di 5,34%, level tertinggi sejak 2007 sebelum krisis keuangan. Yield Treasury 30 tahun mencapai 5,60%, tertinggi dalam 24 tahun. Tingginya yield ini membuat investor mengalihkan modal dari pasar saham dan negara berkembang ke obligasi AS, menekan nilai tukar mata uang lain dan pasar saham global.
Tingkat suku bunga hipotek di AS juga mencapai 7,28%, tertinggi dalam tiga tahun, yang membekukan pasar properti. Di sisi lain, harga minyak Brent yang berkisar $98-100 akibat konflik di Timur Tengah dan Selat Hormuz juga menjadi pendorong inflasi yang sulit diturunkan.
Dampak ke Indonesia: Rupiah dan IHSG
Untuk Indonesia, keputusan The Fed memiliki implikasi signifikan. Rupiah saat ini tertekan di level Rp17.966 terhadap dolar AS, dipengaruhi oleh indeks dolar AS (DXY) di 101,82 dan yield Treasury 5,34%. Jika The Fed benar-benar menahan suku bunga pada Oktober, DXY berpotensi turun, memungkinkan Rupiah untuk menguat kembali menuju Rp17.700.
Namun, jika data Non-Farm Payrolls (NFP) September AS yang akan dirilis Jumat malam menunjukkan angka kuat (proyeksi +90 ribu), DXY dapat kembali naik ke 102, berpotensi membuat Rupiah menembus Rp18.000 lagi. Indeks Harga Saham Gabungan (IHSG) juga rentan. Tingginya yield AS menyebabkan investor asing melepas Surat Berharga Negara (SBN), tercermin dari net sell Rp1,61 triliun minggu ini, membuat IHSG turun ke 6.039. Jeda suku bunga The Fed diharapkan dapat memberikan ruang bagi IHSG untuk rebound.
Jadwal penting yang perlu dicermati adalah NFP September AS pada Jumat malam 2 Oktober, data Inflasi CPI September AS minggu depan, serta rapat FOMC pada 27-28 Oktober. Keputusan The Fed bulan depan hanya menunda kenaikan suku bunga, bukan sinyal pivot dovish yang mengakhiri era suku bunga tinggi.
📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.