
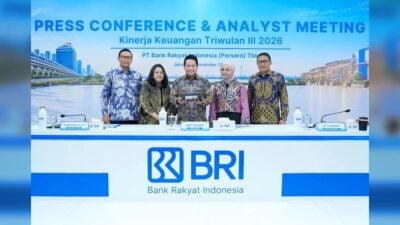
JAKARTA — BRI mencatat kredit Rp1.647 triliun hingga Triwulan III 2026, ditopang Dana Pihak Ketiga (DPK) Rp1.651 triliun dan Loan-to-Deposit Ratio (LDR) 87,8%. Pertumbuhan kredit yang mencapai 14,5% secara tahunan itu berjalan bersama penguatan pendanaan dan permodalan.
Bagi nasabah dan pelaku usaha, keseimbangan ini menjadi dasar bagi bank untuk melanjutkan penyaluran pembiayaan. BRI juga mencatat perbaikan kualitas aset, sementara laba bersih hingga Triwulan III 2026 mencapai Rp48,2 triliun.
Kredit tumbuh 14,5% secara tahunan
BRI menyebut kredit dan pembiayaan tumbuh 14,5% secara year-on-year (yoy), atau dibandingkan periode yang sama tahun sebelumnya. DPK meningkat 12,0% yoy menjadi Rp1.651 triliun. Data perseroan menunjukkan rasio dana murah atau CASA berada di level 70% pada September 2026.
LDR mengukur perbandingan penyaluran kredit dengan dana yang dihimpun dari nasabah. Rasio 87,8% per Triwulan III 2026 menunjukkan kredit tumbuh dengan dukungan pendanaan yang tercatat lebih besar. Angka tersebut memberi gambaran tentang kemampuan bank menjaga hubungan antara penyaluran pinjaman dan ketersediaan dana.
Perusahaan juga mencatat Capital Adequacy Ratio (CAR), rasio kecukupan modal untuk menopang risiko, sebesar 23,0%. Likuiditas dan modal menjadi fondasi bagi bank ketika memperluas pembiayaan ke berbagai segmen usaha.
Kualitas aset ikut membaik
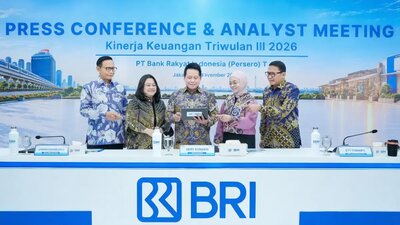
Direktur Finance & Strategy BRI Achmad Royadi mengatakan perseroan memperkuat fundamental sejalan dengan arah strategis di bawah supervisi Danantara. Upaya itu mencakup pengelolaan likuiditas, struktur pendanaan, dan permodalan.
“Dengan likuiditas yang terkelola dengan baik dan permodalan yang tetap kuat, BRI memiliki fondasi yang memadai untuk melanjutkan pertumbuhan secara sehat dan berkelanjutan, dengan tetap mengedepankan prinsip kehati-hatian serta menjaga keseimbangan antara pertumbuhan, kualitas aset, likuiditas, dan profitabilitas,” ujar Achmad.
Perbaikan juga terlihat pada rasio kredit bermasalah atau Non-Performing Loan (NPL). Rasio itu turun dari 3,1% pada September 2025 menjadi 2,85% pada September 2026. Penurunan NPL menjadi salah satu penanda bahwa porsi kredit bermasalah menyusut dalam periode tersebut.
Rasio Loan at Risk (LaR), indikator risiko kredit yang melihat potensi risiko lebih luas, turun dari 8,9% pada awal 2026 menjadi 8,6% pada Triwulan III 2026. BRI mengaitkan perbaikan ini dengan kualitas booking kredit baru yang semakin baik.
Aset dan laba bersih meningkat
Hingga Triwulan III 2026, total aset konsolidasi BRI mencapai Rp2.338 triliun, tumbuh 10,1% yoy. Laba bersih tercatat Rp48,2 triliun atau meningkat 16,8% yoy. Pertumbuhan aset dan laba berlangsung bersamaan dengan kenaikan kredit serta perbaikan sejumlah indikator kualitas aset.
Kinerja pendanaan dan kualitas kredit punya dampak langsung pada ruang intermediasi bank, yakni penyaluran dana kepada masyarakat dan dunia usaha. Bagi UMKM, yang disebut BRI sebagai salah satu kekuatan utamanya, kemampuan menjaga pendanaan dan risiko kredit mendukung kelanjutan pembiayaan. Perseroan juga menyatakan akan memperluas pembiayaan pada sektor-sektor produktif.
Achmad mengatakan BRI akan menjaga prinsip kehati-hatian sambil menyeimbangkan pertumbuhan, kualitas aset, likuiditas, dan profitabilitas. Pada Triwulan III 2026, LDR BRI tercatat 87,8%.
























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah