
PGAS dan CUAN Perkuat Portofolio
Dari sisi emiten, PGAS sedang memperkuat pasokan gas bumi untuk mendukung pertumbuhan bisnis hingga 2027. Pada Oktober 2026, perseroan menandatangani tujuh kesepakatan komersial dengan pemasok domestik.
Kesepakatan itu mencakup tiga Perjanjian Jual Beli Gas (PJBG), satu amendemen PJBG, serta tiga kesepakatan LNG yang meliputi South Hub, North Hub, dan Abadi Masela. Pasokan akan berkontribusi bertahap mengikuti kesiapan masing-masing proyek.
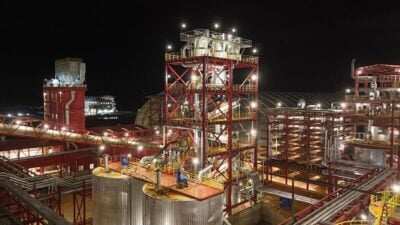
Hingga September 2026, volume niaga gas PGAS mencapai 827 BBTUD atau sekitar 94% dari target tahunan. Perseroan juga melanjutkan proyek infrastruktur yang ditargetkan beroperasi bertahap pada 2027–2028, antara lain pipa minyak Cikampek–Plumpang dengan investasi US$90 juta dan progres 64,6%, terminal LNG Teluk Lamong, serta New West Java Regasification berkapasitas hingga 500 MMSCFD.
CUAN juga memperkuat portofolio batu bara metalurgi lewat tambang Daya Bumindo Karunia (DBK). Tambang itu ditargetkan mulai menjual batu bara pada akhir 2026, seiring penyelesaian jalan angkut, intermediate stockpile, fasilitas logistik, dan pelabuhan.
Langkah ini sejalan dengan diversifikasi CUAN. Pada 9M26, kontribusi batu bara metalurgi naik menjadi 35% dari sebelumnya 22%, sedangkan batu bara termal turun menjadi 24% dari 38%. Emas dan tembaga menyumbang 16%, minyak dan gas 13%, serta nikel 10%.
CUAN juga membangun pembangkit listrik 680 MW di Halmahera Timur. Hingga September 2026 progresnya sekitar 20%, ditargetkan beroperasi akhir 2027 dengan pendanaan dari fasilitas sindikasi.
Rekomendasi Saham Pilihan Hari Ini
Sejumlah sekuritas merilis rekomendasi teknikal untuk saham-saham berikut, lengkap dengan target harga (TP) dan stop loss (SL):
| Saham | Beli | Target Harga | Stop Loss |
|---|---|---|---|
| ERAA | 520–530 | 540–550 | 500 |
| WBSA | 444–448 | 460–470 | 420 |
| DOOH | 206–210 | 216–220 | 196 |
| BBRI | 3.060–3.080 | 3.120–3.160 | 2.930 |
| UNTR | 23.875–23.950 | 24.300–24.525 | 22.900 |
Analisis dan rekomendasi saham ini bersifat informatif, bukan ajakan untuk membeli atau menjual saham tertentu.
Dampak bagi Investor Ritel
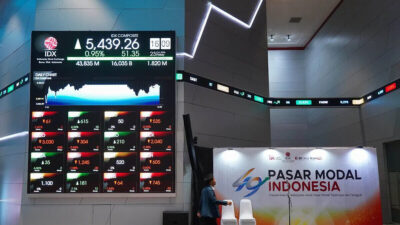
Pelemahan IHSG hari ini menunjukkan tekanan jual masih kuat, terutama dari asing. Bagi investor ritel, koreksi seperti ini bisa jadi momen mencermati saham yang fundamentalnya tetap solid, seperti BBRI yang justru menguat di tengah pasar merah.
Namun, aksi profit taking di BBCA dan tekanan global mengingatkan bahwa risiko masih ada. Dividen interim BBCA Rp35 per saham bisa menjadi pertimbangan bagi yang mencari imbal hasil, dengan catatan harga saham masih bisa berfluktuasi hingga tanggal pembayaran.
“Segala analisis dan rekomendasi saham dalam artikel ini bersifat informatif sekaligus bukan merupakan ajakan untuk membeli atau menjual saham tertentu,” demikian disclaimer yang menyertai rekomendasi tersebut.





























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah