
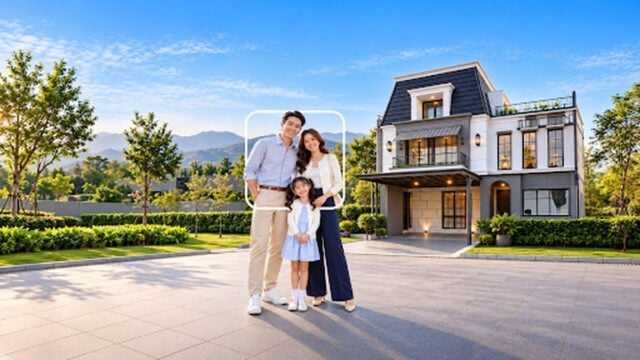
JAKARTA — BRI KPR Pemuda menawarkan bunga mulai 1,31% dan berlaku sampai 30 November 2026 bagi calon debitur berusia maksimal 35 tahun. Program nasional ini menyediakan tiga skema bunga, dengan pilihan tenor dan manfaat biaya yang berbeda.
Bagi anak muda yang merencanakan rumah pertama, besaran bunga awal bukan satu-satunya hal yang perlu dihitung. Jangka waktu bunga tetap, perubahan cicilan setelah periode awal, dan biaya pengajuan juga memengaruhi rencana keuangan.
BRI KPR Pemuda hadir dengan tiga skema bunga
BRI membuka program ini secara nasional pada 27 Oktober hingga 30 November 2026. Pesertanya adalah calon debitur atau debitur berusia maksimal 35 tahun, yakni belum berulang tahun ke-36 saat mengajukan kredit KPP, sesuai ketentuan yang berlaku.
Ada tiga pilihan pembiayaan: bunga tetap yang kemudian mengikuti counter rate, bunga berjenjang yang berlanjut ke counter rate, serta bunga tetap sepanjang tenor. Counter rate adalah suku bunga yang berlaku setelah periode promosi atau bunga awal berakhir. Mekanisme tiap skema berbeda, sehingga calon debitur perlu mencocokkannya dengan kemampuan membayar dan rencana jangka panjang.
Skema bunga tetap yang berlanjut ke counter rate menawarkan bunga mulai 1,31% untuk periode tetap satu tahun. Pilihan masa bunga tetap tersedia hingga lima tahun, sedangkan tenor kredit mulai dari lima hingga 15 tahun sesuai ketentuan skema.
Setelah masa bunga tetap berakhir, bunga mengikuti counter rate. Besaran cicilan karena itu berpotensi berubah. Calon debitur perlu mencari tahu kapan perubahan berlaku dan memperkirakan kemampuan membayar setelah masa awal selesai.
Pilihan bunga BRI KPR Pemuda dan manfaatnya
BRI juga menawarkan bunga berjenjang mulai 3,51% per tahun dengan pilihan tenor hingga 20 tahun. Bunga berubah secara bertahap menurut periode yang ditetapkan sebelum kemudian mengikuti counter rate.
Skema berjenjang memberi calon debitur gambaran bunga yang berbeda pada tahap-tahap kredit. Namun, cicilan tidak cukup dihitung dengan mengacu pada bunga awal saja. Perubahan bunga pada setiap tahap perlu masuk dalam perencanaan agar pembayaran tetap sesuai kemampuan.
Bagi yang mengutamakan kepastian bunga, tersedia skema tetap sepanjang tenor atau fixed all tenor. Bunganya mulai 7,25% per tahun dengan tenor hingga 25 tahun. Suku bunga tetap mengikuti tenor yang dipilih, sehingga debitur dapat merencanakan cicilan tanpa perubahan bunga selama masa kredit sesuai ketentuan program.
Program ini juga memberikan pembebasan biaya provisi dan administrasi serta diskon asuransi jiwa hingga 33%. Untuk pengajuan dengan plafon hingga Rp5 miliar, biaya appraisal dibebaskan jika menggunakan appraisal internal BRI, sesuai ketentuan yang berlaku.
Tenor maksimal berbeda menurut jenis penghasilan. Debitur dengan penghasilan tetap dapat memilih tenor hingga 25 tahun, sedangkan debitur berpenghasilan tidak tetap memiliki tenor maksimal 20 tahun. Ketentuan akhir tetap mengikuti kebijakan bank.
Menghitung cicilan sebelum memilih rumah
Perbedaan skema bunga berdampak langsung pada besaran cicilan yang perlu disiapkan dari bulan ke bulan. Bunga awal yang rendah dapat membantu pada periode tertentu, tetapi debitur yang memilih skema dengan counter rate perlu memperhitungkan kemungkinan perubahan cicilan.
Skema bunga tetap sepanjang tenor menawarkan kepastian suku bunga, tetapi calon pembeli tetap perlu menilai apakah cicilannya sesuai dengan kondisi keuangan.
Sebelum mengajukan, calon pembeli sebaiknya mencatat penghasilan bulanan, pengeluaran rutin, cicilan lain, dan dana darurat yang ingin dipertahankan. Perhitungan itu membantu menentukan batas cicilan rumah yang realistis, bukan sekadar mengikuti harga rumah yang terasa cocok.
Biaya kepemilikan rumah juga tidak berhenti pada uang muka. Ada biaya transaksi dan pengajuan kredit yang perlu diperhitungkan. Pembebasan provisi, administrasi, atau appraisal hanya berlaku pada komponen yang disebutkan dalam program; manfaat itu tidak berarti seluruh biaya pembelian rumah menjadi gratis.
BRI menyarankan calon debitur memeriksa persyaratan dokumen, ketentuan pengajuan, serta kemungkinan biaya lain selama proses pembelian dan kredit. Informasi program dan syaratnya dapat dilihat melalui bbri.id/brikprsumpahpemuda.
Calon debitur juga dapat meminta penjelasan kepada BRI mengenai cara kerja tiap skema sebelum menentukan pilihan. Langkah ini penting terutama untuk memahami perubahan bunga setelah periode tetap atau tahapan bunga berjenjang berakhir.











📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau dengan No. HP