
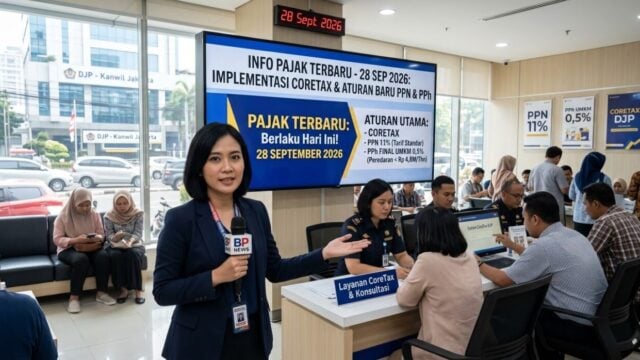
Wajib Pajak UMKM kini dimudahkan dengan skema PPh Final 0,5% yang berlaku tanpa perlu mengurus Surat Keterangan (Suket) PP23/PP55 ke KPP. Berdasarkan PP 55/2022, Wajib Pajak baru maupun lama dengan omzet setahun di bawah Rp4,8 miliar dapat langsung menyetor PPh Final 0,5%. Suket menjadi opsional, hanya diperlukan jika bertransaksi dengan pemotong pajak seperti instansi pemerintah atau perusahaan besar sebagai bukti administrasi.
Fasilitas ini sangat menguntungkan Wajib Pajak Orang Pribadi, di mana omzet hingga Rp500 juta per tahun tidak dikenakan pajak sama sekali. Baru setelah omzet melampaui angka tersebut, PPh Final 0,5% mulai dibayarkan. Jangka waktu penerapan PPh Final 0,5% ini adalah 7 tahun untuk Orang Pribadi (dengan rencana perpanjangan permanen atau hingga 2029 untuk sektor tertentu), 3 tahun untuk PT, dan 4 tahun untuk CV, Firma, atau Koperasi. PPh Final dihitung dari 0,5% dikali omzet bruto bulan ini dan disetor paling lambat tanggal 15 bulan berikutnya melalui kode billing Coretax. Tidak ada kurang atau lebih bayar tahunan; di SPT Tahunan, Wajib Pajak cukup mencantumkan omzet dan PPh Final yang telah disetor sebagai lampiran.
Pajak Marketplace Efektif 1 November 2026
Pengumuman DJP No PENG-46/PJ.09/2026 dan kesiapan Coretax menandai dimulainya pemungutan pajak untuk penjualan di marketplace. Tahap penunjukan platform besar sebagai pemungut PPh Pasal 22 dijadwalkan pada 1 Oktober 2026. Ini fokus pada kesiapan teknis dan sinkronisasi sistem antara marketplace dan DJP. Mulai 1 November 2026, pemungutan PPh Pasal 22 sebesar 0,5% akan efektif dan dilakukan secara otomatis atas transaksi penjualan di platform e-commerce.
Selama periode transisi 1-31 Oktober 2026, penjual wajib memvalidasi NIK 16 digit atau NPWP di profil toko mereka. Penjual Orang Pribadi dengan omzet di bawah Rp500 juta per tahun tidak akan dikenakan potongan ini, asalkan mengunggah Surat Pernyataan Omzet di Bawah Rp500 juta melalui dashboard toko. Untuk penjual dengan omzet Rp500 juta hingga Rp4,8 miliar, marketplace akan memotong 0,5% dari omzet bulanan secara otomatis. Bagi affiliate, penghasilan mereka akan masuk kategori PPh 21 Bukan Pegawai sesuai PP58/2023 dan PMK168/2023, di mana tarif progresif Pasal 17 dikenakan pada 50% dari penghasilan bruto. Marketplace wajib menerbitkan Bukti Potong Elektronik PPh 21 yang dapat dikreditkan saat pelaporan SPT.
Insentif PPh 21 DTP: Gaji hingga Rp10 Juta Bebas Pajak
Pemerintah juga menghadirkan insentif PPh 21 Ditanggung Pemerintah (DTP) yang diatur dalam PMK 105/2025. Insentif ini membebaskan pekerja dengan penghasilan hingga Rp10 juta per bulan dari kewajiban PPh 21. Berlaku penuh selama satu tahun, dari Januari hingga Desember 2026, stimulus ini menyasar lima sektor kunci: industri alas kaki, tekstil & garmen, furnitur, kulit & produk turunannya, serta pariwisata. Kebijakan ini bertujuan untuk menjaga daya beli dan stabilitas ekonomi di tahun 2026.
Realisasi Penerimaan Pajak per 31 Agustus 2026
Secara lebih rinci, penerimaan PPN dan PPnBM mencapai Rp591,5 triliun, atau 59,4% dari target, dengan pertumbuhan 38,9% yang didorong konsumsi dalam negeri. PPh Nonmigas terkumpul Rp722,2 triliun (62,6% target) dengan pertumbuhan 16,6%, mencerminkan peningkatan aktivitas ekonomi dan penguatan administrasi. PPh Migas melonjak 63,8% menjadi Rp39 triliun (70,6% target), sejalan dengan tren kenaikan harga minyak global. Sementara itu, PBB dan pajak lainnya mencapai Rp56,4 triliun (36,8% target), terkoreksi -15,7% yang dikaitkan dengan kepatuhan pelaporan SPT dan pelunasan kewajiban di awal.
📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.