
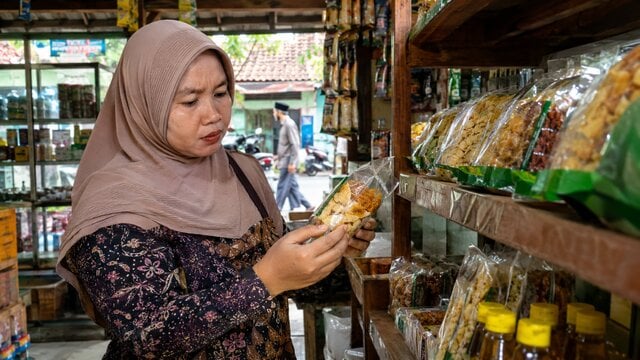
Di sini letak pekerjaan rumahnya. Penguatan literasi saja tidak menjamin pangsa pasar meningkat apabila pengalaman nasabah belum mampu menandingi layanan bank konvensional.
Dampaknya terasa pada akses sehari-hari. Ketika produk kurang kompetitif atau transaksi terasa kurang praktis, nasabah memiliki lebih sedikit alasan untuk memindahkan kebutuhan keuangannya ke bank syariah. Bagi pelaku usaha, kemampuan bank menyediakan pembiayaan produktif juga menentukan apakah kebutuhan modal dapat dijangkau.
Karena itu, arah pengembangan pada 2027 perlu bergeser dari sekadar mengejar pertumbuhan aset. Perbankan syariah perlu memperkuat nilai ekonomi produk dan mutu layanan agar masyarakat memilihnya berdasarkan manfaat yang dirasakan.
Pengembangan pembiayaan produktif juga dapat menghubungkan industri keuangan dengan sektor riil. Fokus yang disebut dalam arah transformasi mencakup penguatan usaha mikro, kecil, dan menengah (UMKM), dukungan bagi ketahanan pangan, serta pengembangan industri halal.
Konsolidasi diarahkan pada penguatan bank
Keterbatasan modal, skala usaha, jaringan layanan, dan kemampuan berinvestasi dalam teknologi selama ini menjadi tantangan bagi sebagian bank syariah. Kondisi tersebut membatasi ruang mereka untuk bersaing dengan bank konvensional besar.
Agenda yang dibahas mencakup konsolidasi, penguatan modal, pemisahan Unit Usaha Syariah (UUS), serta sinergi bank syariah dengan bank induknya. UUS adalah unit yang menjalankan layanan syariah di dalam bank umum.
OJK telah memuat arah kebijakan penguatan perbankan tersebut dalam Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia 2023-2027. Pada November 2026, OJK juga meluncurkan Cetak Biru Pengembangan dan Penguatan Keuangan Syariah sebagai landasan untuk membangun industri yang lebih terintegrasi.
Integrasi dibutuhkan karena perkembangan keuangan syariah melibatkan perbankan, pasar modal, dan lembaga keuangan nonbank. Langkah yang terpisah-pisah berisiko membuat penguatan satu sektor tidak tersambung dengan kebutuhan sektor lain.
Namun, ukuran aset bukan satu-satunya ukuran keberhasilan konsolidasi. Penggabungan dan penguatan bank perlu menghasilkan efisiensi, modal yang lebih kuat, manajemen risiko yang lebih baik, jaringan yang luas, serta inovasi produk.
Agenda 2027 pada akhirnya menuntut perubahan yang terasa dalam kegiatan usaha dan layanan. Aset industri yang terus tumbuh memberi modal awal, tetapi daya saing bank, akses pembiayaan produktif, dan kualitas pelayanan akan menentukan apakah pertumbuhan itu menjangkau masyarakat lebih luas.


























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah