
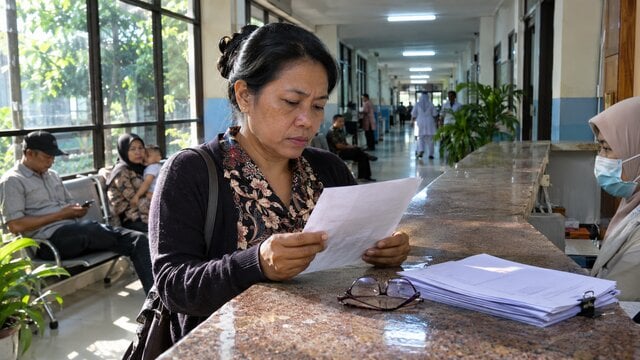
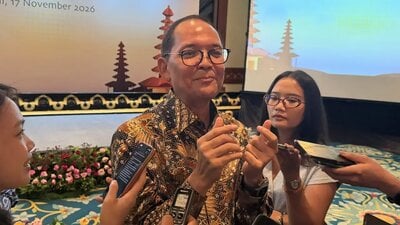
JAKARTA — Otoritas Jasa Keuangan (OJK) mengingatkan industri asuransi bahwa kenaikan biaya layanan kesehatan masih akan menekan bisnis mereka hingga tahun depan. Kepala Eksekutif Pengawas Perasuransian, Penjaminan dan Dana Pensiun OJK Ogi Prastomiyono menyebut inflasi medis bakal langsung mengerek biaya klaim yang ditanggung perusahaan.
Peringatan itu disampaikan Ogi dalam keterangan tertulis pada Rabu (18/11/2026). Ia menyoroti empat sumber kenaikan utama: biaya rumah sakit, obat-obatan, tindakan medis, dan teknologi kesehatan.
“Kenaikan biaya layanan kesehatan, termasuk biaya rumah sakit, obat-obatan, tindakan medis, dan teknologi kesehatan, berpotensi meningkatkan biaya klaim yang harus ditanggung oleh perusahaan asuransi,” ujarnya.
Artinya, pemegang polis dan perusahaan penerbit polis sama-sama berada di ujung tekanan yang sama. Bila biaya rumah sakit naik, klaim yang harus dibayar ikut membengkak.
Klaim kesehatan sudah di angka 63 persen
Datanya sudah terlihat. Per September 2026, rasio klaim lini usaha asuransi kesehatan di industri asuransi jiwa tercatat 63,64%. Di industri asuransi umum dan reasuransi, angkanya 62,72%.
Rasio klaim membandingkan total klaim yang dibayar dengan premi yang diterima. Angka 63,64% berarti dari setiap Rp100 premi kesehatan yang masuk, sekitar Rp63,64 dipakai untuk membayar klaim.
Bila inflasi medis terus naik sementara premi tidak disesuaikan, rasio ini berpotensi ikut menanjak. OJK menilai angka tersebut perlu terus dicermati untuk melihat perkembangan kinerja lini usaha asuransi kesehatan ke depan.
Tapi Ogi tidak memastikan kenaikan pasti terjadi. Menurutnya, realisasi risiko itu bergantung pada tiga hal: perkembangan biaya layanan kesehatan, profil risiko orang yang ditanggung, serta seberapa efektif tiap perusahaan mengelola klaim.
Empat langkah yang diminta OJK
OJK meminta perusahaan asuransi memperkuat pengelolaan risiko kesehatan. Caranya lewat penerapan underwriting yang memadai, yaitu proses menilai risiko calon peserta sebelum polis diterbitkan.
Perusahaan juga diminta mengevaluasi kesesuaian premi dengan profil risiko masing-masing peserta. premi yang terlalu murah untuk peserta berisiko tinggi bisa membuat klaim membengkak tanpa diimbangi pemasukan.
Langkah ketiga, pengelolaan klaim yang lebih efektif. OJK juga mendorong kerja sama dengan fasilitas pelayanan kesehatan untuk menekan biaya tanpa mengurangi kualitas perlindungan ke pemegang polis.
Yang terakhir, soal harga jual. Perusahaan diminta memastikan penyesuaian produk dan premi dilakukan secara terukur, dengan tetap mempertimbangkan keterjangkauan dan keberlanjutan perlindungan kesehatan bagi masyarakat.
Kenapa ini penting bagi pemegang polis
Bagi pemegang polis, inflasi medis bukan sekadar istilah di laporan keuangan. Ada dua kemungkinan yang langsung terasa di kantong.
Pertama, premi asuransi kesehatan berpotensi naik saat perpanjangan polis, karena perusahaan menyesuaikan harga dengan biaya klaim yang makin mahal. Kedua, manfaat atau plafon bisa ditinjau ulang bila perusahaan menilai produknya tak lagi berkelanjutan.
OJK sendiri menekankan agar penyesuaian itu tidak dilakukan sembarangan. Ada penekanan pada keterjangkauan, supaya masyarakat tidak lantas kehilangan akses ke perlindungan kesehatan.
Bagi perusahaan, tekanan ini datang di saat rasio klaim sudah berada di kisaran 62-63 persen. Ruang geraknya tidak lebar: premi tidak bisa dinaikkan sesuka hati, tapi klaim harus tetap dibayar.
OJK belum merinci besaran inflasi medis yang diproyeksikan. Yang jelas, menurut Ogi, sorotan terhadap kenaikan biaya layanan kesehatan tidak berhenti di tahun ini dan masih berlanjut hingga tahun depan.






























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah