
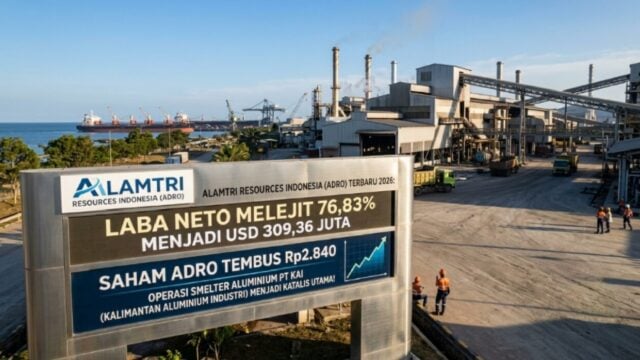
Titik balik signifikan bagi ADRO adalah dimulainya penjualan aluminium oleh anak usahanya, PT Kalimantan Aluminium Industry (KAI), sejak Juni 2026. Ekspor perdana ini menjadi tonggak penting dalam upaya diversifikasi perusahaan dari ketergantungan pada batubara.
Smelter KAI memiliki kapasitas awal 500 kiloton per tahun (ktpa) dan berpotensi meningkat hingga 1,5 juta ton per tahun (mtpa). MNC Sekuritas memproyeksikan potensi pendapatan dari smelter ini mencapai USD1,5 miliar hingga USD4,5 miliar per tahun, dengan asumsi harga jual rata-rata (ASP) USD3.000 per ton. Analis MNC Sekuritas bahkan merevisi laba bersih ADRO 2026 naik 21% menjadi USD612 juta, atau 37% YoY, dengan estimasi produksi aluminium 275.000 ton.
Analis Stockbit, Theodorus Melvin, menyoroti bahwa kinerja paruh pertama 2026 menjadi lebih menarik mengingat bisnis aluminium belum membukukan pendapatan dan masih mencatat kerugian USD45 juta. Ini berarti, penjualan aluminium pada kuartal III 2026 akan menjadi katalis berikutnya yang patut diantisipasi. Sucor Sekuritas melalui Andreas Yordan Tarigan memproyeksikan Return on Equity (ROE) ADRO akan naik dari 8% di 2025 menjadi 16% di 2030, seiring kontribusi modal dari smelter.
Jason Gozali, Head Research Pluang Maju Sekuritas, menegaskan bahwa diversifikasi ini mengurangi ketergantungan ADRO pada batubara dan membuka sumber pertumbuhan baru, dengan EBITDA semester I mencapai USD491 juta, naik 56,8%.
Performa Saham ADRO dan Proyeksi ke Depan
Performa saham ADRO juga mencerminkan optimisme pasar. Pada 24 Agustus 2026, saham ADRO melesat ke Rp2.630 per lembar. Puncaknya, pada 31 Agustus 2026 pukul 09.26 WIB, saham ADRO menyentuh Rp2.840, naik 6,37%, mencapai level tertinggi dalam satu tahun terakhir. Saham ini telah tumbuh 60% dalam setahun terakhir.
Beberapa sekuritas memberikan target harga yang menarik. Mandiri Sekuritas merekomendasikan ‘Buy’ dengan target Rp3.000, sementara NHIS menargetkan Rp3.250, menunjukkan potensi kenaikan 42,5%. Konsensus analis secara umum menargetkan Rp3.183. Namun, beberapa risiko tetap perlu diperhatikan, seperti kebijakan Domestic Market Obligation (DMO) yang bisa menekan harga jual rata-rata batubara, kenaikan harga high-speed diesel domestik sebesar 35-40% QoQ yang membebani biaya operasional, fluktuasi harga batubara metalurgi, serta regulasi yang berlaku.
Meskipun kinerja perusahaan positif, investor asing justru mencatat net sell pada saham ADRO sebesar Rp169,73 miliar pada pekan 14-18 September 2026, menurut Romisaputra.com. Penjualan ini merupakan bagian dari rotasi investor asing dari perbankan ke sektor pertambangan selektif, dengan ADRO dan BUMI dilepas karena seleksi valuasi dan momentum. Asing terlihat lebih banyak membeli saham seperti BRMS, EMAS, AADI, ANTM, dan AMMN pada periode yang sama.
Alamtri Resources Indonesia Tbk (ADRO), di bawah naungan PT Adaro Strategic Investment milik Garibaldi Thohir, terus berevolusi. Dari fokus awal pada batubara metalurgi dan termal, kini perusahaan mendiversifikasi diri ke produksi aluminium hijau, sejalan dengan tren global dekarbonisasi dan mendukung hilirisasi industri di Kalimantan.
📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.