
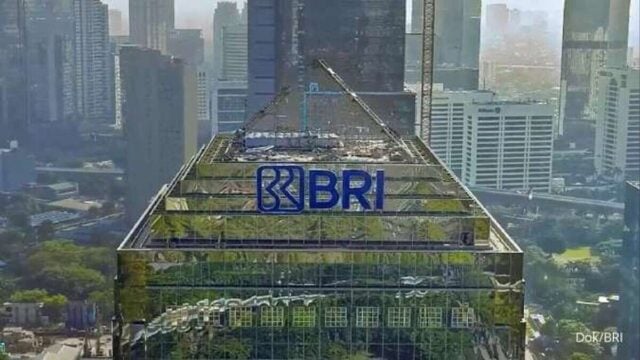
JAKARTA — BBRI mencatat laba bersih Rp 48,2 triliun hingga kuartal III 2026, naik 16,8% dari Rp 41,2 triliun pada periode sama tahun sebelumnya. Pertumbuhan kredit yang melampaui industri dan dominasi pembiayaan UMKM menjadi bagian penting dari kinerja bank pelat merah ini.
Direktur Utama BRI Hery Gunardi menyampaikan hasil tersebut dalam konferensi pers kinerja keuangan kuartal III 2026 secara virtual, Senin (9/11). Pada periode yang sama, aset konsolidasian BRI mencapai Rp 2.338 triliun, tumbuh 10,1% secara tahunan.
BBRI kuartal III ditopang pertumbuhan kredit
Penyaluran kredit dan pembiayaan BRI meningkat 14,5% menjadi Rp 1.647 triliun. Laju ini lebih tinggi dibandingkan pertumbuhan kredit industri perbankan nasional sebesar 13,26%.
Besarnya portofolio kredit ikut menunjukkan peran segmen usaha mikro, kecil, dan menengah (UMKM) dalam bisnis BRI. Kredit untuk UMKM mencapai 75,9% dari total penyaluran, setara Rp 1.250 triliun.
“Capaian ini sekaligus menegaskan konsistensi keberpihakan BRI terhadap ekonomi kerakyatan dengan terus memperkuat akses pembiayaan bagi UMKM sebagai tulang punggung perekonomian nasional dan menciptakan lapangan kerja,” ujar Hery.
Porsi tersebut berarti sebagian besar kredit BRI mengalir ke pelaku usaha UMKM. Bagi usaha kecil yang membutuhkan modal, penyaluran pembiayaan menjadi jalur untuk memperoleh dana bagi kegiatan bisnis. Namun, kualitas kredit tetap perlu dijaga agar pertumbuhan penyaluran tidak diikuti kenaikan kredit bermasalah.
Kredit bermasalah turun, pendanaan bertambah
Rasio kredit bermasalah atau non-performing loan (NPL) BRI turun menjadi 2,9% pada kuartal III 2026, dari 3,1% pada kuartal III 2025. NPL mengukur porsi kredit yang bermasalah dibandingkan keseluruhan kredit.
Hery mengaitkan perbaikan kualitas kredit dengan pertumbuhan selektif, penguatan sistem peringatan dini, serta optimalisasi penagihan dan pemulihan kredit. Strategi itu membantu bank memilih penyaluran kredit dengan lebih cermat sekaligus menangani pinjaman yang berisiko.
Dari sisi penghimpunan dana, dana pihak ketiga (DPK) BRI mencapai Rp 1.651 triliun hingga September 2026. Jumlah tersebut naik 12% dari Rp 1.475 triliun pada periode yang sama tahun sebelumnya.
Hery juga menyebut BRI mencatat nilai tabungan tertinggi sepanjang sejarah perseroan dan tertinggi di industri perbankan nasional. Dana tabungan menjadi bagian dari pendanaan yang dihimpun bank dari nasabah.
Pendapatan bunga naik, sejumlah rasio membaik
Pertumbuhan kredit dan penguatan pendanaan ikut mengangkat pendapatan bunga bersih atau net interest income (NII). Hingga September 2026, NII konsolidasian BRI mencapai Rp 117,9 triliun, tumbuh 6,2% secara tahunan.
Biaya dana BRI secara bank only turun dari 3% pada kuartal III 2025 menjadi 2,6% pada kuartal III 2026. Biaya dana menggambarkan beban yang ditanggung bank untuk memperoleh sumber pendanaan.
Rasio biaya terhadap pendapatan atau cost to income ratio (CIR) juga membaik dari 42,8% menjadi 40% pada periode yang sama. Sementara itu, biaya kredit atau cost of credit (CoC) turun dari 3,2% menjadi 2,8% secara tahunan.
Rasio imbal hasil terhadap aset (ROA) naik dari 2,7% menjadi 2,8%. Adapun rasio imbal hasil terhadap ekuitas (ROE) meningkat dari 17% menjadi 19,2% hingga kuartal III 2026.
Perkembangan berikutnya akan terlihat dari kemampuan BRI menjaga pertumbuhan kredit, kualitas pinjaman, dan pendanaan setelah mencatatkan kinerja hingga kuartal III 2026.












📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.