
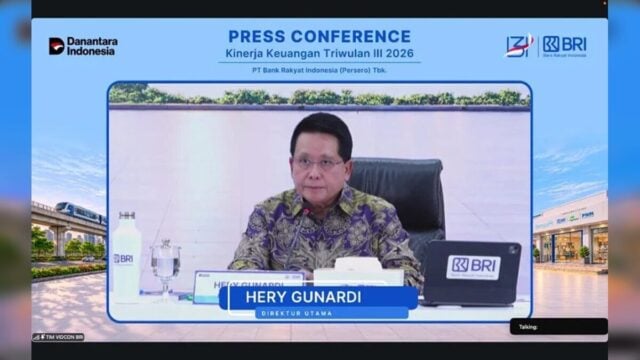
“Peningkatan rasio CASA ini menjadi salah satu pencapaian penting dalam strategi penguatan pendanaan Perseroan dan menjadi bukti nyata keberhasilan Transformasi BRIvolution Reignite yang tengah dijalankan oleh perusahaan,” kata Hery.
Likuiditas dan modal juga menjadi penopang ekspansi. Rasio kredit terhadap dana pihak ketiga (LDR) entitas bank berada di level 87,8%, sedangkan rasio kecukupan modal (CAR) tercatat 23% pada Triwulan III 2026.
Sejumlah indikator efisiensi dan risiko bergerak membaik. Rasio biaya terhadap pendapatan (CIR) turun dari 42,8% pada Triwulan III 2025 menjadi 40,0% pada Triwulan III 2026. Biaya dana (CoF) bank secara individual turun dari 3,0% menjadi 2,6% dalam periode yang sama.
Rasio kredit bermasalah (NPL) membaik menjadi 2,9% pada September 2026, dibandingkan 3,1% pada periode yang sama tahun sebelumnya. Biaya kredit (CoC) juga turun dari 3,2% pada Triwulan III 2025 menjadi 2,8% pada Triwulan III 2026.
Perusahaan anak menambah kontribusi laba
Profitabilitas BRI ikut meningkat. Imbal hasil atas aset (ROA) mencapai 2,8%, sementara imbal hasil atas ekuitas (ROE) naik menjadi 19,2% dari 17% pada periode yang sama tahun sebelumnya.
Perusahaan anak BRI membukukan laba Rp 11,8 triliun hingga September 2026, tumbuh 43,5% secara tahunan. Kontribusinya mencapai 24,4% terhadap laba konsolidasian BRI, sehingga sumber laba perseroan tidak hanya berasal dari bisnis bank induk.
Hery mengatakan transformasi BRIvolution Reignite diarahkan untuk memperkuat struktur pendanaan, kualitas aset, dan sumber profitabilitas. BRI menyatakan optimistis dapat menjaga momentum pertumbuhan bisnis dan profitabilitas hingga akhir 2026.











📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.