
JAKARTA — Grup Bank Dunia mencatat kesenjangan pembiayaan bagi Usaha Mikro, Kecil, dan Menengah (UMKM) di negara-negara berkembang mencapai US$4 triliun atau setara Rp73.060 triliun. Angka itu muncul dalam laporan Finance and Prosperity 2026 yang dirilis Rabu, 18 November 2026, dan disebut sebagai hambatan utama UMKM untuk tumbuh, berdagang, bersaing, dan menciptakan lapangan kerja besar-besaran.
Padahal, di negara-negara pasar berkembang (emerging markets), UMKM menyumbang 90 persen dari seluruh usaha dan mempekerjakan 75 persen tenaga kerja. Namun akses mereka terhadap kredit maupun ekuitas tetap sempit.
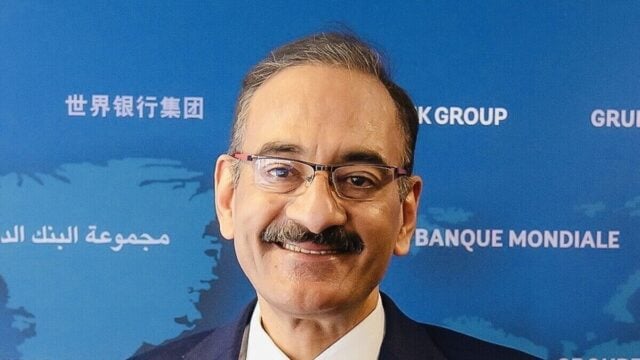
“UMKM menghadapi empat kendala utama dalam bertumbuh: mereka tidak terlihat oleh sistem keuangan karena tidak memiliki jejak digital atas transaksinya, terputus dari pasar dan layanan, terbebani oleh kerumitan regulasi, dan kekurangan pembiayaan secara kronis,” ujar Pablo Saavedra, Wakil Presiden Kelompok Bank Dunia untuk Kemakmuran, dalam siaran pers, Rabu, 18 November 2026.
Jejak Digital Jadi Kunci Akses Kredit
Saavedra menyebut kendala pertama yang paling mendasar adalah ketiadaan jejak digital. Tanpa riwayat transaksi yang tercatat, UMKM dianggap tidak terlihat oleh sistem keuangan. Bank dan lembaga pembiayaan pun sulit menilai kelayakan usaha mereka.
Kondisi itu diperparah oleh posisi UMKM yang terputus dari pasar dan layanan. Mereka juga harus menghadapi kerumitan regulasi yang membebani, sekaligus kekurangan pembiayaan yang sudah berlangsung lama. Empat kendala itu saling mengunci.
Bank Dunia menemukan bahwa kepemilikan pinjaman formal bisa meningkatkan penyerapan tenaga kerja perusahaan rata-rata 12 persen. Penjualan dan laba perusahaan juga ikut terdorong sekitar 18 persen. Artinya, akses kredit bukan sekadar soal modal, tetapi berdampak langsung pada lapangan kerja.
Kesenjangan pembiayaan US$4 triliun itu sendiri merupakan hasil kajian periode 2019–2023 yang termuat dalam laporan MSME Finance Gap. Dokumen tersebut memantau kesenjangan pembiayaan di tingkat negara dari waktu ke waktu dan menunjukkan di mana kekurangan dana paling terkonsentrasi.
Laporan itu juga mengidentifikasi kendala yang membatasi kemampuan penyedia pembiayaan dalam menilai dan melayani UMKM. Fokusnya terutama di negara-negara berpendapatan rendah yang memenuhi syarat menerima dukungan International Development Association, serta wilayah yang rapuh dan terdampak konflik.
1,2 Miliar Anak Muda Butuh Lapangan Kerja
Urgensi penutupan kesenjangan ini makin terasa karena dalam 10–15 tahun ke depan ada 1,2 miliar anak muda di negara-negara berkembang yang akan memasuki usia kerja. Bank Dunia menegaskan, tanpa akses pembiayaan yang memadai, penciptaan lapangan kerja tidak akan mampu mengejar pertumbuhan angkatan kerja.
Untuk itu, Kelompok Bank Dunia meluncurkan strategi UMKM baru pada Oktober 2026. Strategi ini akan memanfaatkan data dan perangkat digital agar UMKM terlihat, terhubung, berdaya, dan terbiayai.
Melalui strategi tersebut, Bank Dunia akan mendukung bank, perusahaan teknologi finansial (fintech), dan pemerintah dengan berbagi risiko, menanamkan ekuitas, serta memangkas birokrasi. Fokus khusus diberikan pada negara-negara yang rapuh dan terdampak konflik.
“Strategi UMKM baru Kelompok Bank Dunia akan memanfaatkan pembiayaan kami sendiri, bersama pemberi pinjaman dan investor swasta, untuk memperluas kredit bagi bisnis-bisnis dengan potensi pertumbuhan tertinggi,” kata Saavedra.
Dampaknya bagi Indonesia bukan perkara kecil. UMKM adalah tulang punggung ekonomi nasional, dan kesulitan akses kredit selama ini menjadi keluhan lama pelaku usaha kecil. Jika jejak digital dan skema berbagi risiko berjalan, peluang UMKM Indonesia mendapat pembiayaan bisa lebih terbuka.
Namun tanpa perbaikan data transaksi dan penyederhanaan regulasi, kesenjangan yang sama berpotensi terus berulang.
Risiko Keuangan dan Asuransi Bencana
Laporan Finance and Prosperity 2026 tidak hanya membahas UMKM. Laporan ini juga mengkaji kinerja sektor keuangan secara keseluruhan di kelompok negara atau pasar berkembang alias emerging market and developing economies (EMDE).
Konflik di Timur Tengah turut mendorong kenaikan harga komoditas, pengetatan kondisi keuangan, dan meningkatnya volatilitas. Semua itu menimbulkan risiko bagi EMDE yang rentan. Ketahanan pasar keuangan tidak merata antarnegara, dan prospek ke depan masih diliputi ketidakpastian besar dengan risiko signifikan.
Bank Dunia menyoroti kepemilikan surat utang negara dalam jumlah besar oleh perbankan sebagai risiko utama di sejumlah negara. Sebagian besar negara yang menghadapi risiko sektor keuangan tinggi dinilai tidak memiliki kapasitas memadai untuk menangani tantangan stabilitas keuangan. Mereka perlu segera memperkuat pengawasan kehati-hatian serta jaring pengaman sektor keuangan.
Laporan itu juga menyoroti melebarnya kesenjangan perlindungan asuransi di EMDE dalam menghadapi bencana alam. Selama satu dekade terakhir, kerugian finansial yang tidak ditanggung asuransi melebihi 80 persen di sebagian wilayah Afrika, Asia, dan Amerika Latin. Rekomendasi kebijakan utamanya mencakup pengurangan risiko serta peningkatan ketersediaan dan keterjangkauan asuransi bencana alam.
Bagi UMKM, semua temuan itu bermuara pada satu hal: akses dana yang lebih luas. Saavedra menegaskan, strategi baru Bank Dunia diarahkan untuk memperluas kredit bagi bisnis dengan potensi pertumbuhan tertinggi. “Kami akan memanfaatkan pembiayaan kami sendiri, bersama pemberi pinjaman dan investor swasta,” ujarnya.





























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah