
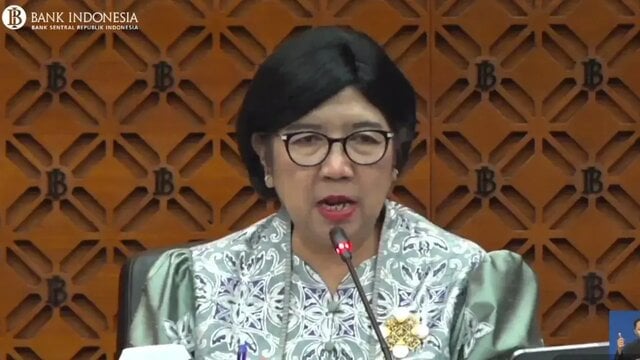
JAKARTA — Bank Indonesia menaikkan BI Rate sebesar 25 basis poin menjadi 6 persen pada Rapat Dewan Gubernur 17-18 November 2026. Kenaikan ini menjadi yang ketiga sepanjang tahun, setelah sebelumnya BI menaikkan suku bunga pada Mei dan Juni.
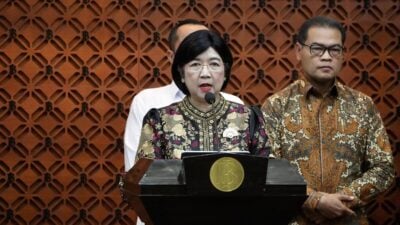
Gubernur BI Destry Damayanti mengumumkan keputusan itu dalam konferensi pers di Jakarta, Rabu, 18 November 2026. “Rapat Dewan Gubernur Bank Indonesia pada 17-18 November 2026 memutuskan untuk menaikkan BI-Rate sebesar 25 basis poin menjadi 6 persen,” ujar Destry.
Keputusan ini bukan sekadar angka di layar bank sentral. Bagi rumah tangga yang punya cicilan berbunga mengambang, kenaikan 25 bps bisa langsung terasa di angsuran bulanan.
Bunga Deposito dan Lending Ikut Naik
BI juga menaikkan suku bunga Deposit Facility sebesar 25 bps menjadi 5,25 persen. Suku bunga Lending Facility naik menjadi 6,75 persen.
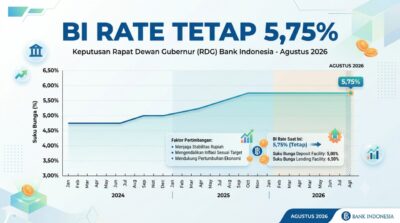
Sepanjang 2026, BI sudah menaikkan suku bunga total 100 bps dari 4,75 persen menjadi 5,75 persen pada Mei dan Juni. Dengan tambahan 25 bps pada November ini, posisi BI Rate kini bertengger di 6 persen.
Alasannya klasik tapi mendesak: menjaga stabilitas nilai tukar rupiah dan mengantisipasi tekanan inflasi di tengah ketidakpastian eksternal yang meningkat.
Keluarga dengan Cicilan Floating Paling Cepat Merasakan
Pengamat ekonomi Universitas Andalas, Syafruddin Karimi, menilai rumah tangga dengan pinjaman berskema bunga mengambang atau floating adalah kelompok yang paling cepat merasakan dampaknya.
Dalam skema floating, bunga pinjaman bisa disesuaikan setelah masa peninjauan kontrak berakhir. Ketika suku bunga pinjaman naik, angsuran bulanan berpotensi ikut bertambah.
Efeknya merambat ke dapur. Ruang belanja rumah tangga menyusut karena sebagian pendapatan harus dialihkan untuk membayar cicilan. Keluarga yang punya beberapa kewajiban kredit sekaligus paling rentan, apalagi kalau pendapatan bulanan tidak ikut naik.
Tapi tidak semua debitur langsung terdampak. Nasabah yang masih memakai bunga tetap atau fixed rate tetap terlindungi selama periode bunga tetap sesuai perjanjian kredit berlaku.
Calon Pembeli Rumah dan Usaha Kecil
Bagi calon pembeli rumah, kenaikan BI Rate membuat bunga kredit pemilikan rumah (KPR) berpotensi lebih mahal. Artinya, cicilan bulanan yang harus disiapkan bisa lebih besar dari perhitungan awal.
Pelaku usaha kecil yang bergantung pada pembiayaan perbankan juga perlu mencermati kebijakan ini. Bunga pinjaman modal kerja yang naik bisa memangkas margin usaha, terutama bagi pedagang dan pengusaha mikro yang arus kasnya tipis.
Kenaikan suku bunga acuan memang bukan kabar buruk untuk semua pihak. Nasabah deposito justru bisa menikmati bunga lebih tinggi, sejalan dengan naiknya Deposit Facility menjadi 5,25 persen.
Bagi pemilik tabungan biasa, dampaknya tidak langsung terasa. Yang perlu diwaspadai justru kredit konsumtif dengan bunga mengambang, karena penyesuaian angsuran biasanya menyusul beberapa waktu setelah keputusan BI.
Yang Perlu Dicermati ke Depan
Keputusan 18 November 2026 ini menandai tiga kali kenaikan dalam satu tahun. Jika tekanan eksternal berlanjut, ruang BI untuk kembali menaikkan suku bunga masih terbuka.
Karena itu, pemilik cicilan floating sebaiknya menghitung ulang anggaran bulanan. Cek juga tanggal peninjauan bunga di kontrak kredit, karena di titik itulah penyesuaian angsuran biasanya terjadi.
Destry menyampaikan keputusan ini di depan wartawan tanpa banyak basa-basi. Bagi rumah tangga dengan cicilan mengambang, 25 bps itu bukan angka kecil.





























📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.
atau gunakan akun komentar lama di bawah