
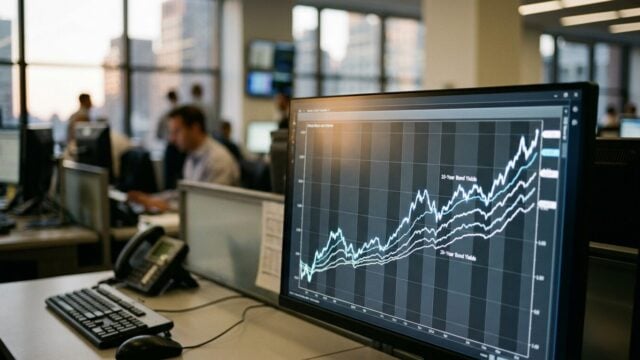
WASHINGTON — Pasar obligasi Amerika Serikat kini memberikan peringatan keras bagi para pengambil kebijakan di Washington. Imbal hasil obligasi Treasury tenor 30 tahun tercatat mencapai 5,62 persen pada 30 September, angka yang terakhir kali terlihat pada 2002.
Sementara itu, obligasi tenor 10 tahun kini berada di kisaran 5,3 persen, mencerminkan pergeseran drastis dalam penilaian risiko fiskal pemerintah federal.
Konsekuensi dari lonjakan imbal hasil ini merembes langsung ke dalam anggaran negara. Data menunjukkan beban bunga utang nasional telah menyentuh angka 857 miliar dolar AS hanya dalam sembilan bulan pertama tahun fiskal.
Angka tersebut melampaui total belanja pemerintah untuk program Medicare maupun pertahanan nasional. Kondisi ini memicu kekhawatiran mengenai keberlanjutan fiskal di tengah defisit anggaran yang mendekati 1,9 triliun dolar AS, sebagaimana diproyeksikan oleh Congressional Budget Office.
Krishna Guha, Head of Economics and Central Bank Strategy di Evercore, menyoroti bahwa tindakan intervensi kecil dari Departemen Keuangan, seperti operasi pembelian kembali utang senilai 4 miliar dolar AS, tidak mampu menggeser dinamika pasar yang berukuran triliunan dolar.
Menurut Guha, negara yang terjebak dalam masalah fiskal sering melakukan taktik serupa, namun Amerika Serikat tidak memiliki pengecualian mutlak terhadap hukum pasar modal.
Antara Defisit Publik dan Kebutuhan Investasi
Banyak analis sebelumnya mengaitkan kenaikan imbal hasil ini dengan ketakutan investor terhadap inflasi atau pelemahan mata uang dolar. Namun, data pasar obligasi saat ini menunjukkan narasi yang lebih spesifik.
Imbal hasil riil 30 tahun—yang disesuaikan dengan inflasi—telah mendaki di atas 3 persen, level tertinggi sejak krisis keuangan 2008. Ini menandakan bahwa pemegang obligasi tidak semata-mata khawatir akan inflasi, melainkan mereka menuntut harga yang lebih tinggi untuk membiayai utang pemerintah.
Ketegangan ini diperparah oleh kompetisi modal antara kebutuhan pemerintah dan sektor swasta. Ekspansi besar-besaran di sektor kecerdasan buatan (AI) yang membutuhkan pusat data, cip canggih, dan energi listrik menyerap pasokan modal dalam jumlah masif.
Ketika permintaan terhadap modal melampaui ketersediaan tabungan nasional, biaya pinjaman akan terkerek naik secara alami. Era di mana modal dianggap hampir gratis, seperti periode 2008 hingga 2020, kini telah berakhir.
Disiplin Fiskal yang Mendesak
Bagi masyarakat kelas menengah dan stabilitas ekonomi jangka panjang, situasi ini membawa implikasi nyata. Defisit anggaran dalam skala besar berisiko menyingkirkan investasi produktif yang seharusnya mampu meningkatkan taraf hidup di masa depan.
Lingkaran setan terjadi ketika imbal hasil tinggi meningkatkan biaya layanan utang, yang kemudian memperbesar defisit dan menuntut lebih banyak pinjaman di tingkat suku bunga yang semakin mahal.
Solusi yang tersedia bagi pemerintah sangat terbatas. Mengingat pendapatan pajak federal selama 60 tahun terakhir rata-rata berada di kisaran 17,0 persen dari PDB, upaya untuk menutup celah anggaran hanya melalui kenaikan pajak tanpa menyasar kelas menengah akan sangat sulit dicapai.
Reformasi anggaran yang substansial—meliputi pemotongan belanja dan reformasi hak—menjadi satu-satunya jalur keluar yang rasional sebelum pasar obligasi benar-benar memaksakan disiplin yang menyakitkan melalui krisis ekonomi.
📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.