
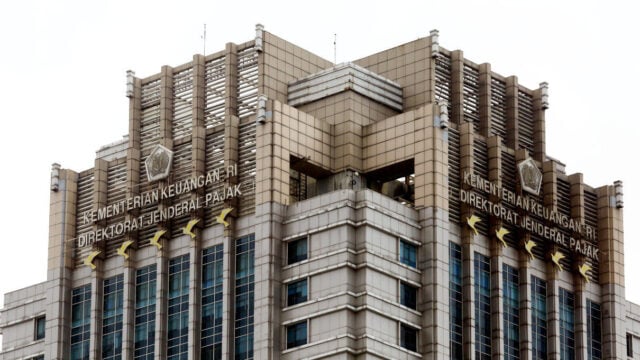
JAKARTA — Pembayaran tunggakan pajak kini diarahkan lebih dulu untuk melunasi pokok utang, bukan dibagi secara proporsional dengan sanksi administratif. Perubahan ini berlaku sejak 2 Oktober 2026 melalui Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026.
Aturan tersebut mengubah PMK Nomor 118 Tahun 2024 tentang tata cara pembetulan hingga pembatalan di bidang perpajakan. Direktorat Jenderal Pajak menyatakan mekanisme baru dirancang untuk memudahkan wajib pajak memenuhi kewajiban pokoknya.
Pembayaran pajak kini mendahulukan pokok utang
Sebelum perubahan, pembayaran yang disetorkan wajib pajak diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif. Dengan skema baru, pembayaran masuk terlebih dahulu dialokasikan untuk pokok utang.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan, perubahan ini memberi ruang bagi wajib pajak untuk menyelesaikan pokok kewajiban lebih dulu. Setelah itu, wajib pajak dapat memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif apabila memenuhi ketentuan yang berlaku.
“Melalui penyesuaian ini, pembayaran wajib pajak dapat terlebih dahulu digunakan untuk melunasi pokok utang pajak sehingga wajib pajak memiliki kesempatan untuk menyelesaikan kewajiban pokoknya sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sesuai ketentuan yang berlaku,” kata Bimo, sebagaimana dikutip Viva dan Antara.
Dampaknya terasa pada cara pembayaran tunggakan dialokasikan. Setoran tidak lagi langsung terbagi antara pokok dan sanksi, sehingga pokok kewajiban dapat berkurang lebih dulu. Bagi wajib pajak, perubahan ini membuat posisi utang pokok lebih jelas saat mereka menata pelunasan dan menilai kemungkinan mengajukan fasilitas terkait sanksi.
PMK 71/2026 bukan pemutihan tunggakan pajak
Perubahan mekanisme pembayaran bukan berarti pemerintah menghapus utang pajak. Pokok kewajiban tetap harus dilunasi, sedangkan pengurangan atau penghapusan sanksi hanya dapat diberikan dengan mengikuti persyaratan yang berlaku.
Ketentuan baru juga memperjelas batas fasilitas tersebut. Sanksi administratif yang muncul dari proses keberatan, banding, atau peninjauan kembali tidak dapat dimohonkan pengurangan atau penghapusan melalui mekanisme yang diatur dalam PMK ini, menurut pemberitaan Viva dan Antara.
Penegasan itu penting agar perubahan alokasi pembayaran tidak disalahartikan sebagai pengampunan tunggakan. Wajib pajak tetap perlu memeriksa jenis utang dan sanksi yang dimiliki, serta memastikan prosedur yang ditempuh sesuai ketentuan. Fasilitas sanksi tidak otomatis berlaku hanya karena pembayaran pokok didahulukan.
Perubahan juga menyentuh proses keberatan
PMK Nomor 71 Tahun 2026 tidak hanya mengatur urutan penggunaan pembayaran. Regulasi ini juga menyempurnakan jangka waktu penyampaian surat tanggapan atas hasil penelitian keberatan, serta memperjelas ketentuan pengurangan dan penghapusan sanksi administratif.
Bahan yang tersedia tidak memerinci perubahan tenggat maupun tahapan pengajuan fasilitas. Karena itu, wajib pajak yang sedang menjalani proses keberatan atau ingin mengajukan pengurangan sanksi perlu merujuk pada naskah PMK dan petunjuk resmi Direktorat Jenderal Pajak, bukan mengandalkan anggapan bahwa semua jenis sanksi dapat dimohonkan penghapusan.
Perubahan ini berpengaruh langsung pada perencanaan pelunasan. Wajib pajak yang memiliki tunggakan dapat melihat pembayaran sebagai langkah untuk mengurangi pokok terlebih dahulu, sementara penyelesaian sanksi mengikuti aturan dan kelayakan masing-masing.
Pemisahan tersebut membantu memperjelas kewajiban yang harus dibereskan, tetapi tidak menghilangkan kebutuhan untuk memahami rincian administrasi perpajakan.
PMK Nomor 71 Tahun 2026 mulai berlaku pada 2 Oktober 2026. Wajib pajak dengan tunggakan perlu memastikan pencatatan pembayaran dan pengajuan terkait mengikuti mekanisme baru yang ditetapkan pemerintah.
📝 Tinggalkan Komentar
Komentar sebagai . Ditinjau admin sebelum tampil.